Nota FAL Fondo de Asistencia Laboral
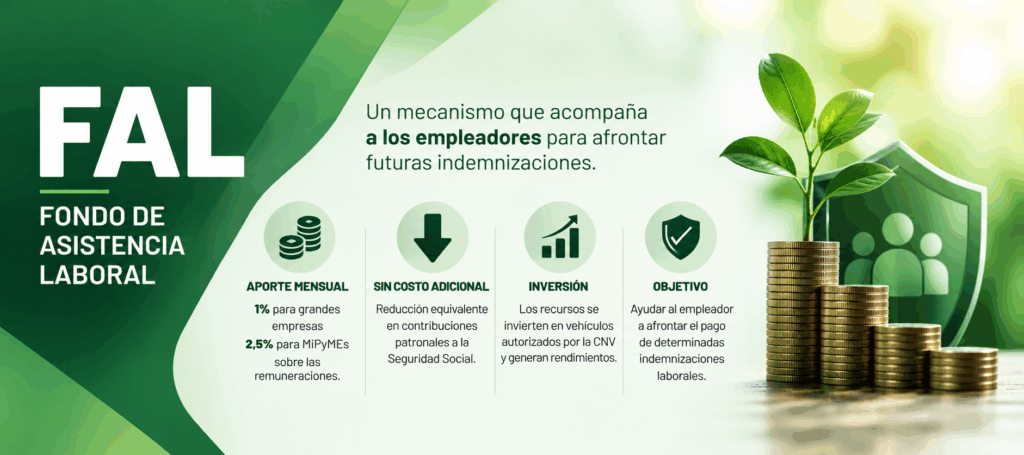
El Fondo de Asistencia Laboral FAL es un fondo creado para ayudar a empleadores a afrontar el pago de determinadas indemnizaciones por despido financiado mediante una reasignación de contribuciones patronales, que se invierte y genera rendimientos para ayudar a la empresa a afrontar futuras indemnizaciones laborales .
El fondo se integra mensualmente con una importación equivalente al 1% de las remuneraciones para las grandes empresas y al 2,5% para las MiPyMEs.
Las empresas tienen una reducción equivalente en contribuciones patronales de la Seguridad Social, por este motivo el FAL no representa un costo adicional para la empresa sino una reduccion contribuciones patronales y la generacion de un fondo para pagar despidos.
Los recursos acumulados se invierten en vehículos de inversión autorizados por la CNV.
Los rendimientos obtenidos se incorporan al fondo, permitiendo incrementar el saldo disponible para que el empleador pueda afrontar futuras indemnizaciones laborales.
Normativa Vigente
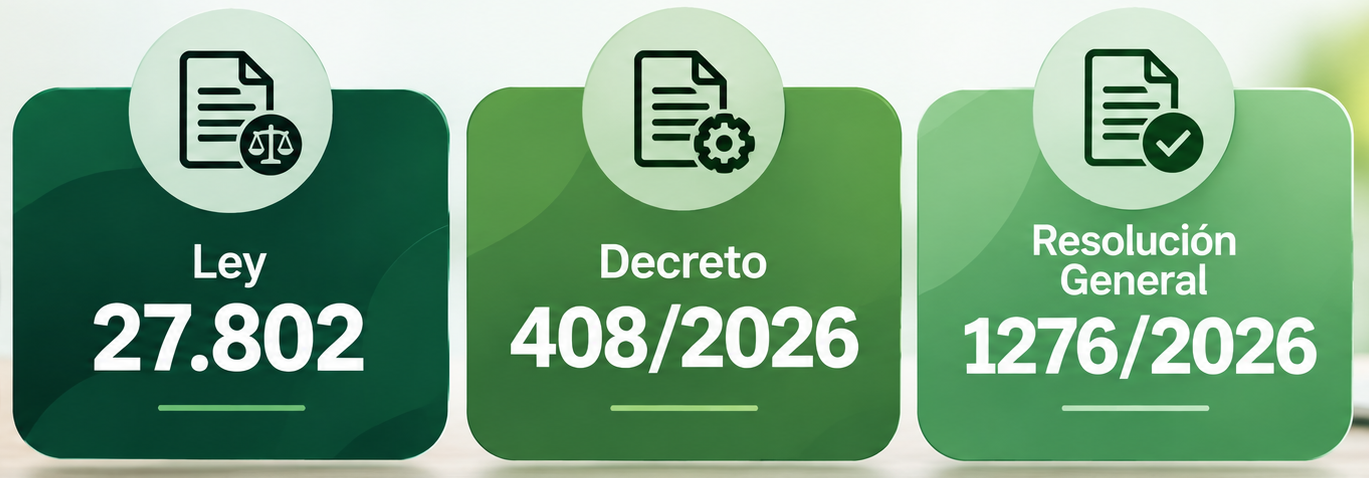
- Ley 27802 Modernizacion Laboral
- Decreto 408/2026
- Resolucion General 1276/2026 Minsiterio de Economia
Hoja de Ruta para implemetnar FAL
1. Determinar el porcentaje aplicable. La empresa deberá identificar si corresponde la cuota aplicable a grandes empresas oa MiPyMEs y verificar que las relaciones laborales se encuentren comprendidas en el régimen.
2. Consultar las alternativas habilitadas. Deberá analizar las entidades y vehículos de inversión autorizados por la CNV para operar con el FAL.
3. Elegir entidad y vehículo de inversión. La empresa seleccionará la alternativa que considere más conveniente teniendo en cuenta seguridad, riesgo, liquidez, rendimiento, comisiones y operatoria.
4. Abrir la Cuenta Individual del Empleador. Antes del ingreso de la primera contribución, deberá acordar con la entidad elegida la apertura de su cuenta FAL.
5. Obtener el ID FAL. Una vez abierta la cuenta, la propia Entidad Habilitada asignará un identificador único denominado ID FAL. También deberá informar al empleador la cuenta bancaria del vehículo de inversión que recibirá las contribuciones.
6. Informar el ID FAL a ARCA. El empleador deberá comunicar ese identificador a ARCA. El Decreto 408/2026 establece que deberá realizarse en la forma, plazos y condiciones que determinen el organismo recaudador.
7. Liquidar mensualmente la contribución. La importación del FAL se integrará dentro del circuito de declaración y pago de la Contribución Unificada de la Seguridad Social CUSS. ARCA actuará como agente de derivación hacia la Cuenta Individual del Empleador.
8. ARCA deriva los recursos. Con un ID FAL válido, las importaciones correspondientes serán enviadas al vehículo de inversión elegido.
9. Los recursos se invierten. La entidad administradora invertirá el patrimonio de acuerdo con las reglas establecidas para el régimen. Los resultados obtenidos se incorporarán al fondo.
10. Se produce una desvinculación. La empresa realizará la liquidación final, determinará las indemnizaciones correspondientes y analizará cuáles pueden ser afrontadas mediante el FAL.
11. Se solicita la utilización de los recursos. Cuando se cumplan los requisitos legales, el empleador podrá solicitar la solicitud de los fondos acumulados para cancelar las obligaciones alcanzadas.
12. Se realiza el pago. Los recursos disponibles podrán utilizarse para afrontar total o parcialmente las obligaciones correspondientes. Si resultan insuficientes, la diferencia continuará a carga del empleador.
Que indemizaciones estan alcanzadas
El FAL puede utilizarse para el pago de las siguientes obligaciones laborales:
- Art. 95 LCT – Después del vencimiento de un contrato a plazo fijo. Comprende las indemnizaciones derivadas del despido injustificado antes de finalizar el plazo convenido.
- Art. 212, párrafos 2°, 3° y 4° LCT – Incapacidad del trabajador. Comprender las indemnizaciones que corresponden ante determinados supuestos de incapacidad y la imposibilidad de asignar tareas compatibles.
- Art. 232 LCT – Indemnización sustitutiva de previo aviso. Cuando el previo correspondiente no fue otorgado.
- Art. 233 LCT – Integración del mes de despido.
- Art. 241 LCT – Extinción por voluntad concurrente. Conforme al régimen.
- Art. 245 LCT – Indemnización por antigüedad o despido sin justa causa. Es la indemnización típica de un despido incausado.
- Art. 246 LCT – Despido indirecto. Cuando el trabajador denuncia el contrato por una justa causa atribuible al empleador.
- Art. 247 LCT – Fuerza mayor o falta o disminución de trabajo.
- Art. 248 LCT – Muerte del trabajador. Indemnización correspondiente a los beneficiarios establecidos por la LCT.
- Art. 250 LCT – Vencimiento del contrato a plazo fijo.
- Art. 254 LCT – Incapacidad o inhabilidad del trabajador , en los supuestos indemnizatorios contemplados por ese artículo.
Además, el FAL comprende las indemnizaciones reparadoras de previo, integración y despido previstas en estatutos profesionales , e incluye las contempladas en el Régimen de Trabajo Agrario de la Ley 26.727.
Desde otro análisis
- Despidos: antigüedad (art. 245), preaviso (232), integración mes de despido (233), despido indirecto (246).
- Contratos a Plazo Fijo: despido anticipado (95) y extinción por vencimiento (250).
- Situaciones Especiales: incapacidad (212), fuerza mayor o falta/disminución de trabajo (247), muerte del trabajador (248) e incapacidad o inhabilidad (254).
- Extinsion por Acuerdo Mutuo: determinados pagos vinculados con la extinción por voluntad concurrente del art. 241.
- Regimenes Especiales: indemnizaciones reparadoras de previo, integración y despido de estatutos profesionales y las previstas por el Régimen de Trabajo Agrario.
Vigencia
A partir del 01 de noviembre de 2026
¿Qué pasa si el empleador no informa el ID FAL?
Si al momento de determinar y pagar las obligaciones de Seguridad Social el empleador no informó un ID FAL válido, ARCA no realizará la derivación al fondo y retendrá transitoriamente las sumas correspondientes.
Si transcurre un mes desde el vencimiento de la contribución sin que se haya informado un ID válido, ARCA comunicará la situación a la CNV para que se proceda a la asignación de oficio de un vehículo de inversión autorizado.
Por eso, elegir anticipadamente la alternativa de inversión y registrar correctamente el ID FAL será una de las primeras tareas que deberán considerar las empresas.
- Alvaro Iriarte
- Contador Público UBA
- Capacitación y consultoría a empresas
- alvaro.iriarte.uba@gmail.com
Curso que te puede interesar:
Curso Modernizacion Laboral y Liquidacion de Sueldos
Contactate con nosotros