Estructura del Estado de Resultados bajo NIIF 18
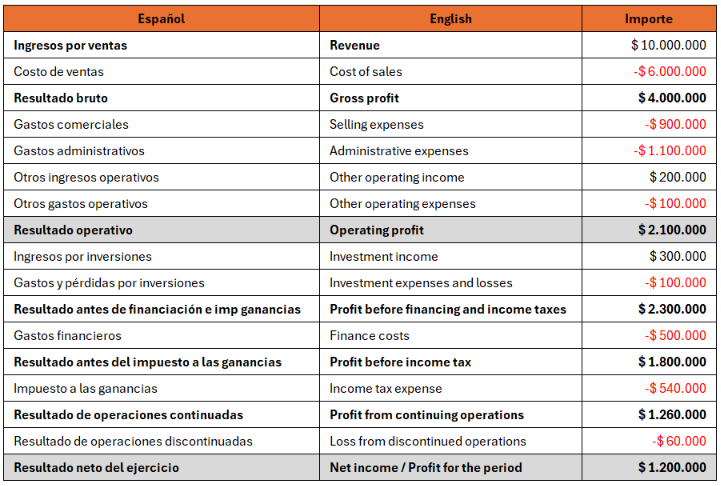
El Estado de Resultados comienza con los ingresos por ventas (Revenue), a los que se resta el costo de ventas (Cost of Sales) para obtener el resultado bruto (Gross Profit).
Luego se consideran los gastos e ingresos relacionados con la actividad principal, como los gastos comerciales, administrativos, depreciaciones, amortizaciones y otros resultados operativos. De esta manera se obtiene el resultado operativo (Operating Profit), subtotal obligatorio bajo la NIIF 18.
A continuación, se incorporan los ingresos y gastos clasificados en la categoría de inversión para determinar el resultado antes de financiación e impuesto a las ganancias (Profit Before Financing and Income Taxes), que también es un subtotal obligatorio.
Después se incluyen los ingresos y gastos financieros, obteniéndose el resultado antes del impuesto a las ganancias (Profit Before Income Tax).
Una vez deducido el impuesto a las ganancias, se determina el resultado de las operaciones continuadas (Profit from Continuing Operations). Finalmente, se agrega o resta el resultado de las operaciones discontinuadas para llegar al resultado neto del ejercicio (Net Income o Profit for the Period).
EBITDA
El EBITDA es un indicador que busca mostrar el resultado generado por la actividad operativa de una empresa antes de considerar depreciaciones, amortizaciones, intereses e impuesto a las ganancias.
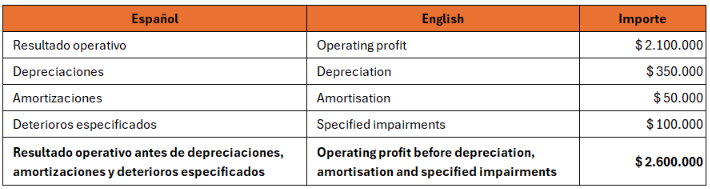
Este indicador permite observar el desempeño operativo antes de los cargos contables vinculados con el uso o la pérdida de valor de determinados activos.
Sin embargo, el EBITDA:
- no representa el resultado neto de la empresa;
- no equivale al flujo de fondos;
- no considera intereses ni impuestos;
- puede calcularse de manera diferente entre empresas.
Por eso, además de su nombre, siempre debe revisarse qué conceptos fueron incluidos o excluidos de su cálculo.
- Alvaro Iriarte
- Contador Público UBA
- Capacitación y consultoría a empresas
- alvaro.iriarte.uba@gmail.com
Contactate con nosotros